
2025 年第十七届欧洲中国经济学会暨第三十六届英国中国经济学会年会
2025 The 17th CEA (Europe) & 36th CEA (UK) Annual Conference
日期:
我在 第十七届欧洲中国经济学会暨第三十六届英国中国经济学会年会 上作了题为 《时间序列的序贯变点检测——基于调整值域的方法》(Sequential Change Point Detection for Time Series – An Adjusted-Range Based Approach)的报告。
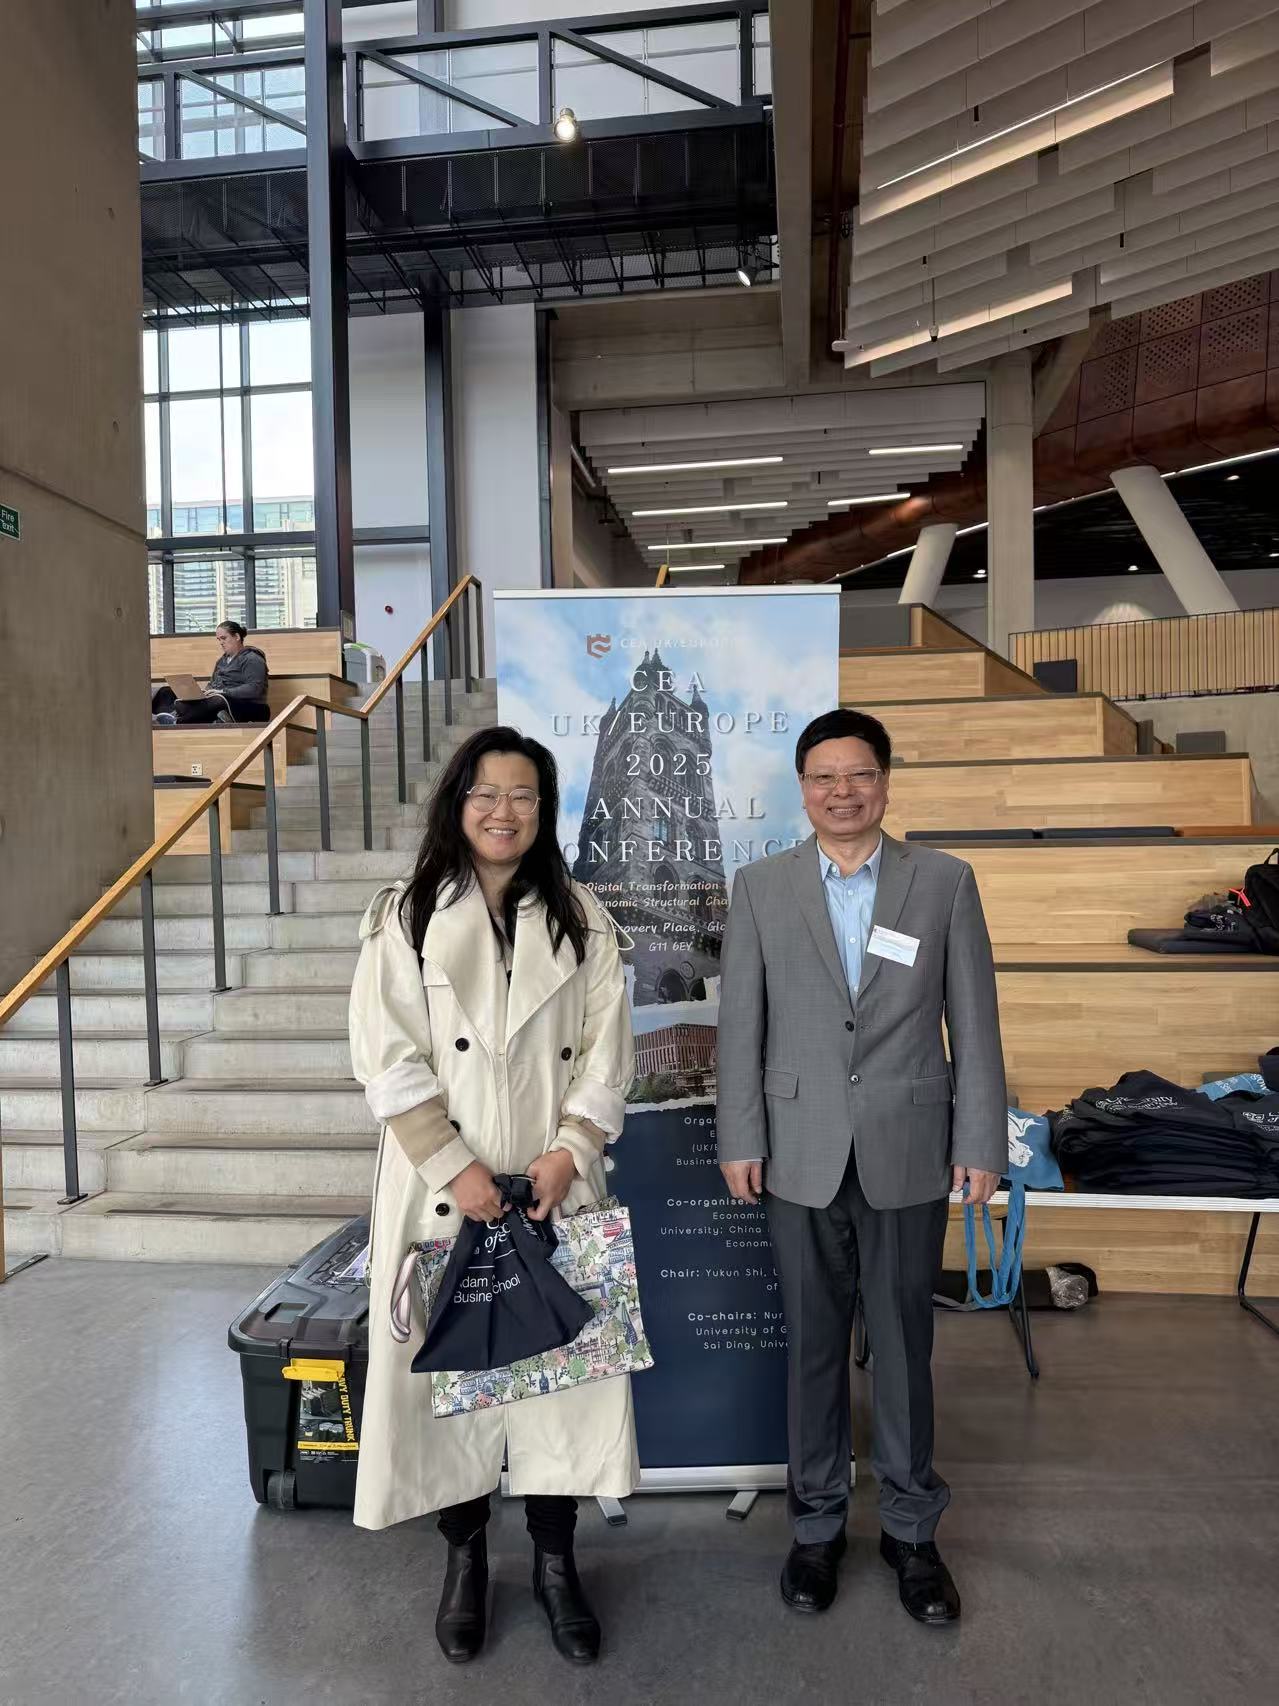
引用格式:Jiajing Sun. (2025). “Sequential Change Point Detection for Time Series – An Adjusted-Range Based Approach.” Presented at the 17th CEA (Europe) & 36th CEA (UK) Annual Conference, Glasgow, UK.
摘要:
实时更新模型以反映现实数据不断演变的范围,是统计学中的一项基本任务。现有的 CUSUM(累积和)类方法在估计长期方差(LRV)时,需要设定核函数、带宽或块自助法中的块长等调节参数;而基于 Shao(2010)提出的现有自正则化(SN)方法构造的 KS 型统计量功效较弱,限制了其在序贯变点检测中的应用。本文提出一种新的 基于调整值域的自正则化序贯变点监测方案。我们在原假设下进行了渐近分析,并在较弱的正则条件下证明了所提序贯变点方案的一致性。蒙特卡洛模拟与实证分析表明,该方法能够及时地序贯检测出结构变化,并且对训练样本中的“轻微”误设具有稳健性。